2026年7月2日至4日,“条约法视角下的流转税研讨会”在奥地利鲁斯特举行。本次会议由维也纳经济大学奥地利与国际税法研究所主办,汇聚了来自42个国家的近百名代表,旨在促进流转税在现有条约框架下的比较分析。法学院2023级博士研究生马文洁经学术委员会严格遴选,获任中国国家报告员并作主题报告。
7月4日,马文洁在“非税收协议中的税收规则”单元以“奥运会增值税制度的影响”为题作专题报告。她以《奥林匹克主办城市合同》第22条为切入点,从三个层面展开分析:实施路径方面,俄罗斯修法引入临时条款,欧盟成员国在增值税指令框架下实施,中国则主要依赖行政规范性文件;正当性追问方面,她指出奥运增值税减免以公共利益为理据,但奥组委同时拥有可观商业收入、纳税人承担财政成本,公共利益能否单独证成对常规规则的例外值得深思;法律约束方面,她主张形式上须具备合法依据,实质上应从公共目的、比例原则及竞争影响等维度审视,并总结指出税收规则可能受税外协议影响,但只有通过国内法才能产生法律效力。该发言引发与会专家热烈讨论。
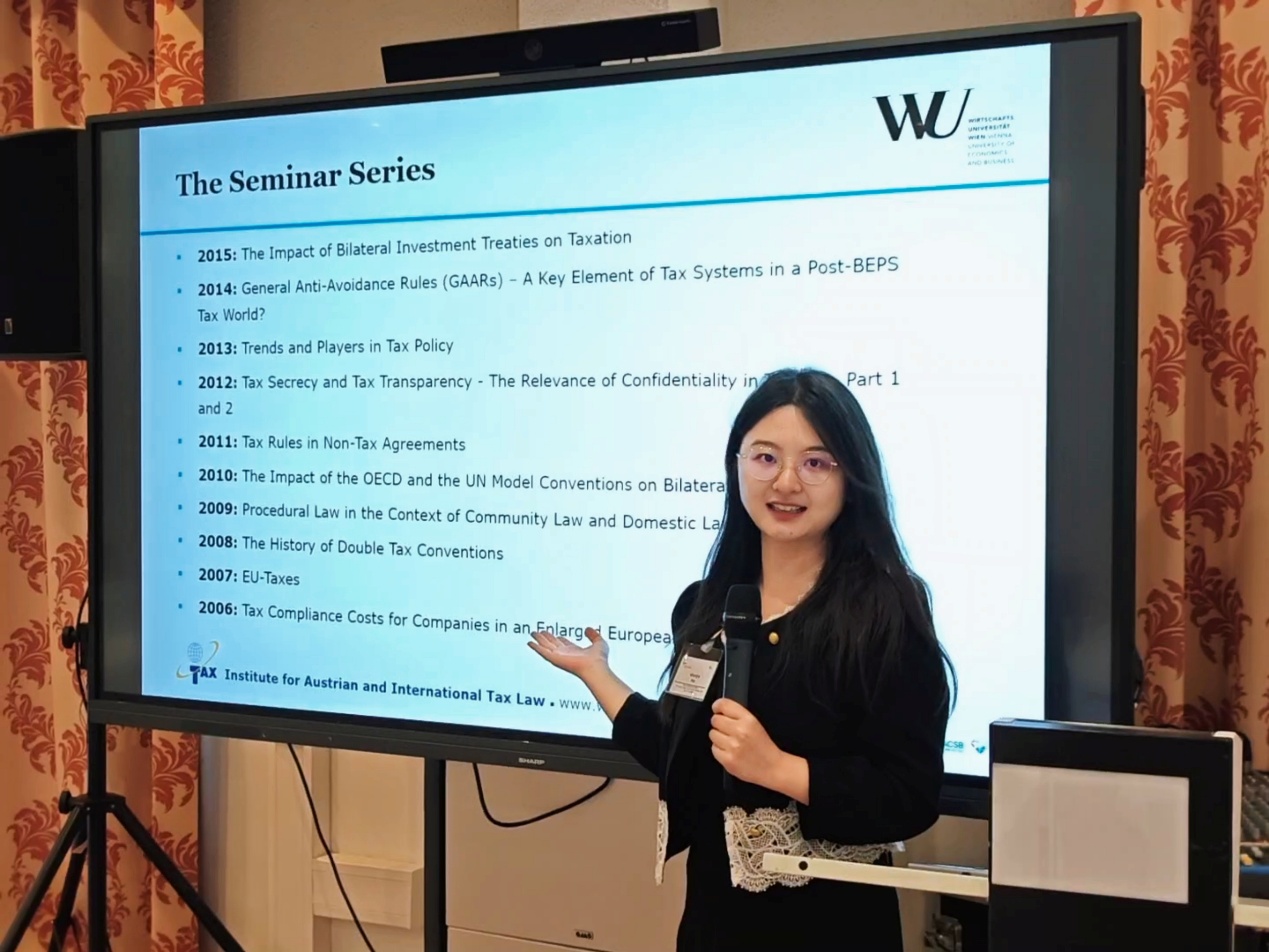
马文洁师从黄震、邓建鹏教授,依托法学院获批的国家留学基金委“高质量发展、高水平开放背景下涉外财经法治人才国际化培养项目”,前往奥地利维也纳经济大学访学。
撰稿:马文洁
编辑:贾若凡
审稿:殷秋实 孙 颖